Galpões logísticos batem 8,2% de retorno e viram o novo queridinho do investidor
Com vacância em mínima histórica de 5,1% e locação média a R$ 32/m² em SP, o mercado industrial virou a tese favorita de fundos e Family Offices neste trimestre. Veja os números e onde estão as oportunidades.
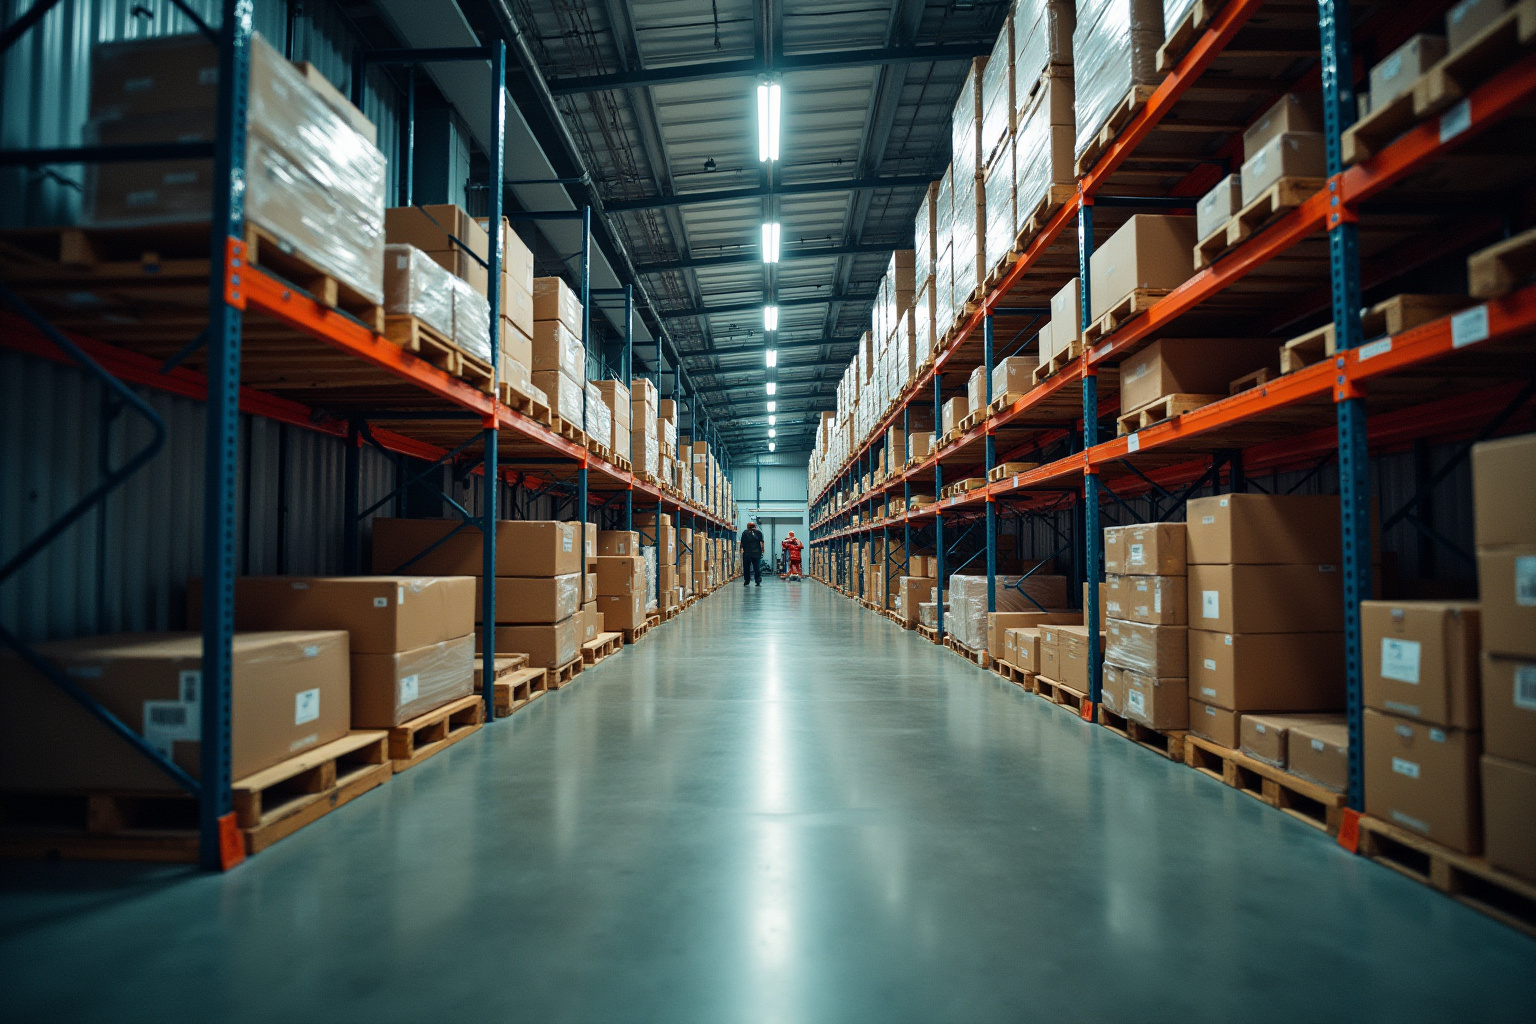
A tese não é nova, mas os números de setembro de 2026 finalmente a colocaram no centro do debate. Segundo a Abrainc (Associação Brasileira de Incorporadoras Imobiliárias), o segmento de galpões logísticos acumula retorno total de 8,2% em 12 meses até agosto — acima dos 6,9% dos escritórios corporativos e dos 7,3% dos shopping centers no mesmo período. O dado, divulgado nesta semana, reforça uma migração silenciosa de capital que começou timidamente em 2024 e agora ganha escala institucional.
O que sustenta o movimento é a combinação de oferta travada com demanda crescente. A taxa de vacância nacional de galpões classe A caiu para 5,1% no terceiro trimestre, menor patamar desde 2021, de acordo com dados da consultoria JLL. Em São Paulo, principal hub logístico do país, a vacância está em 4,3% — e a locação média bateu R$ 32 por metro quadrado/mês, alta de 11% em relação a setembro do ano passado. Em Cajamar e Jundiaí, eixos logísticos tradicionais da Grande SP, contratos recentes já são assinados acima de R$ 38/m².
O motor disso é a economia digital. O e-commerce brasileiro deve crescer 14% em 2026, segundo projeção da ABComm (Associação Brasileira de Comércio Eletrônico), pressionando operadores logísticos a expandir estoques. Ao mesmo tempo, a entrada de novos players — como redes de dark kitchens, healthtechs e empresas de energia solar — criou uma demanda nova por galpões de médio porte que simplesmente não existia há três anos. A oferta nova, porém, não acompanha: o volume de lançamentos no trimestre atual é 22% menor que a média de 2024, reflexo do custo de construção ainda elevado, com o INCC (Índice Nacional de Custo da Construção) rodando em 5,4% em 12 meses.
Para o investidor pessoa física, o caminho mais líquido são os fundos imobiliários de logística listados na B3. O IFIX (índice de FIIs) acumula alta de 9,1% em 2026, mas os fundos de galpões logísticos subiram 12,4% no mesmo período, segundo a Anbima. O dividend yield médio do setor está em 9,1% ao ano — isento de IR para pessoa física —, contra 6,7% dos fundos de papel e 8,3% dos fundos de shopping. No Copom de setembro, a Selic foi mantida em 9,75% ao ano, e a curva de juros futura sinaliza quedas a partir do primeiro trimestre de 2027, o que tende a comprimir os yields e elevar o valor das cotas — quem entra depois paga mais caro.
A tese, porém, não é imune a riscos. Um deles é a concentração geográfica: quase 60% dos galpões de alto padrão estão em São Paulo, o que expõe o investidor a problemas locais, como o novo zoneamento discutido na Câmara Municipal, que pode restringir a expansão em eixos como a Rodovia Anhanguera. Outro é o custo de carregamento: com a Selic ainda em dois dígitos, fundos que dependem de emissões de cotas para adquirir novos ativos enfrentam um custo de capital que só deve cair gradualmente. Por fim, a concorrência internacional por ativos — fundos canadenses e chineses voltaram às compras no Brasil neste semestre — pode inflacionar os preços de aquisição nos próximos meses.
Ainda assim, a assimetria favorece quem entra agora. A demanda por espaço logístico deve continuar crescendo com a interiorização do e-commerce e a expansão do agronegócio, que precisa de armazéns cada vez mais próximos das rodovias. A recomendação de casas como XP e BTG é clara: posições em fundos de galpões com contratos longos (acima de cinco anos) e inquilinos de crédito sólido — como grandes varejistas e operadores logísticos — devem ser o core da carteira imobiliária para os próximos 24 meses. Para quem prefere o tijolo físico, a entrada via consórcio de galpões modulares, que cresce 18% neste ano, já é uma realidade em cidades como Ribeirão Preto e Goiânia.
A pergunta que fica não é se o segmento logístico é bom, mas por quanto tempo ele continuará sendo o segredo mais mal guardado do mercado. Com a vacância em mínima histórica e a Selic prestes a cair, a janela de oportunidade tem prazo — e ele parece se fechar no segundo semestre de 2027.


